
※本記事にはアフィリエイトリンクを含みます。
私はレバラボで、3倍のレバレッジETF3本と、債券ETFと米ドルの現金を、それぞれ20%ずつ持つ実験をしています。値動きが激しいので、見ていて面白いです。
ただ、私の投資はレバラボだけではありません。レバラボとは別に、2019年から高配当株も少しずつ買っています。日本株から始めて、今は米国株もあります。口座の分け方は自己紹介に書きました。
今回の本は、その高配当株の本です。『オートモードで月に18.5万円が入ってくる「高配当」株投資』。2022年頃にYouTubeで知って、買って読みました。
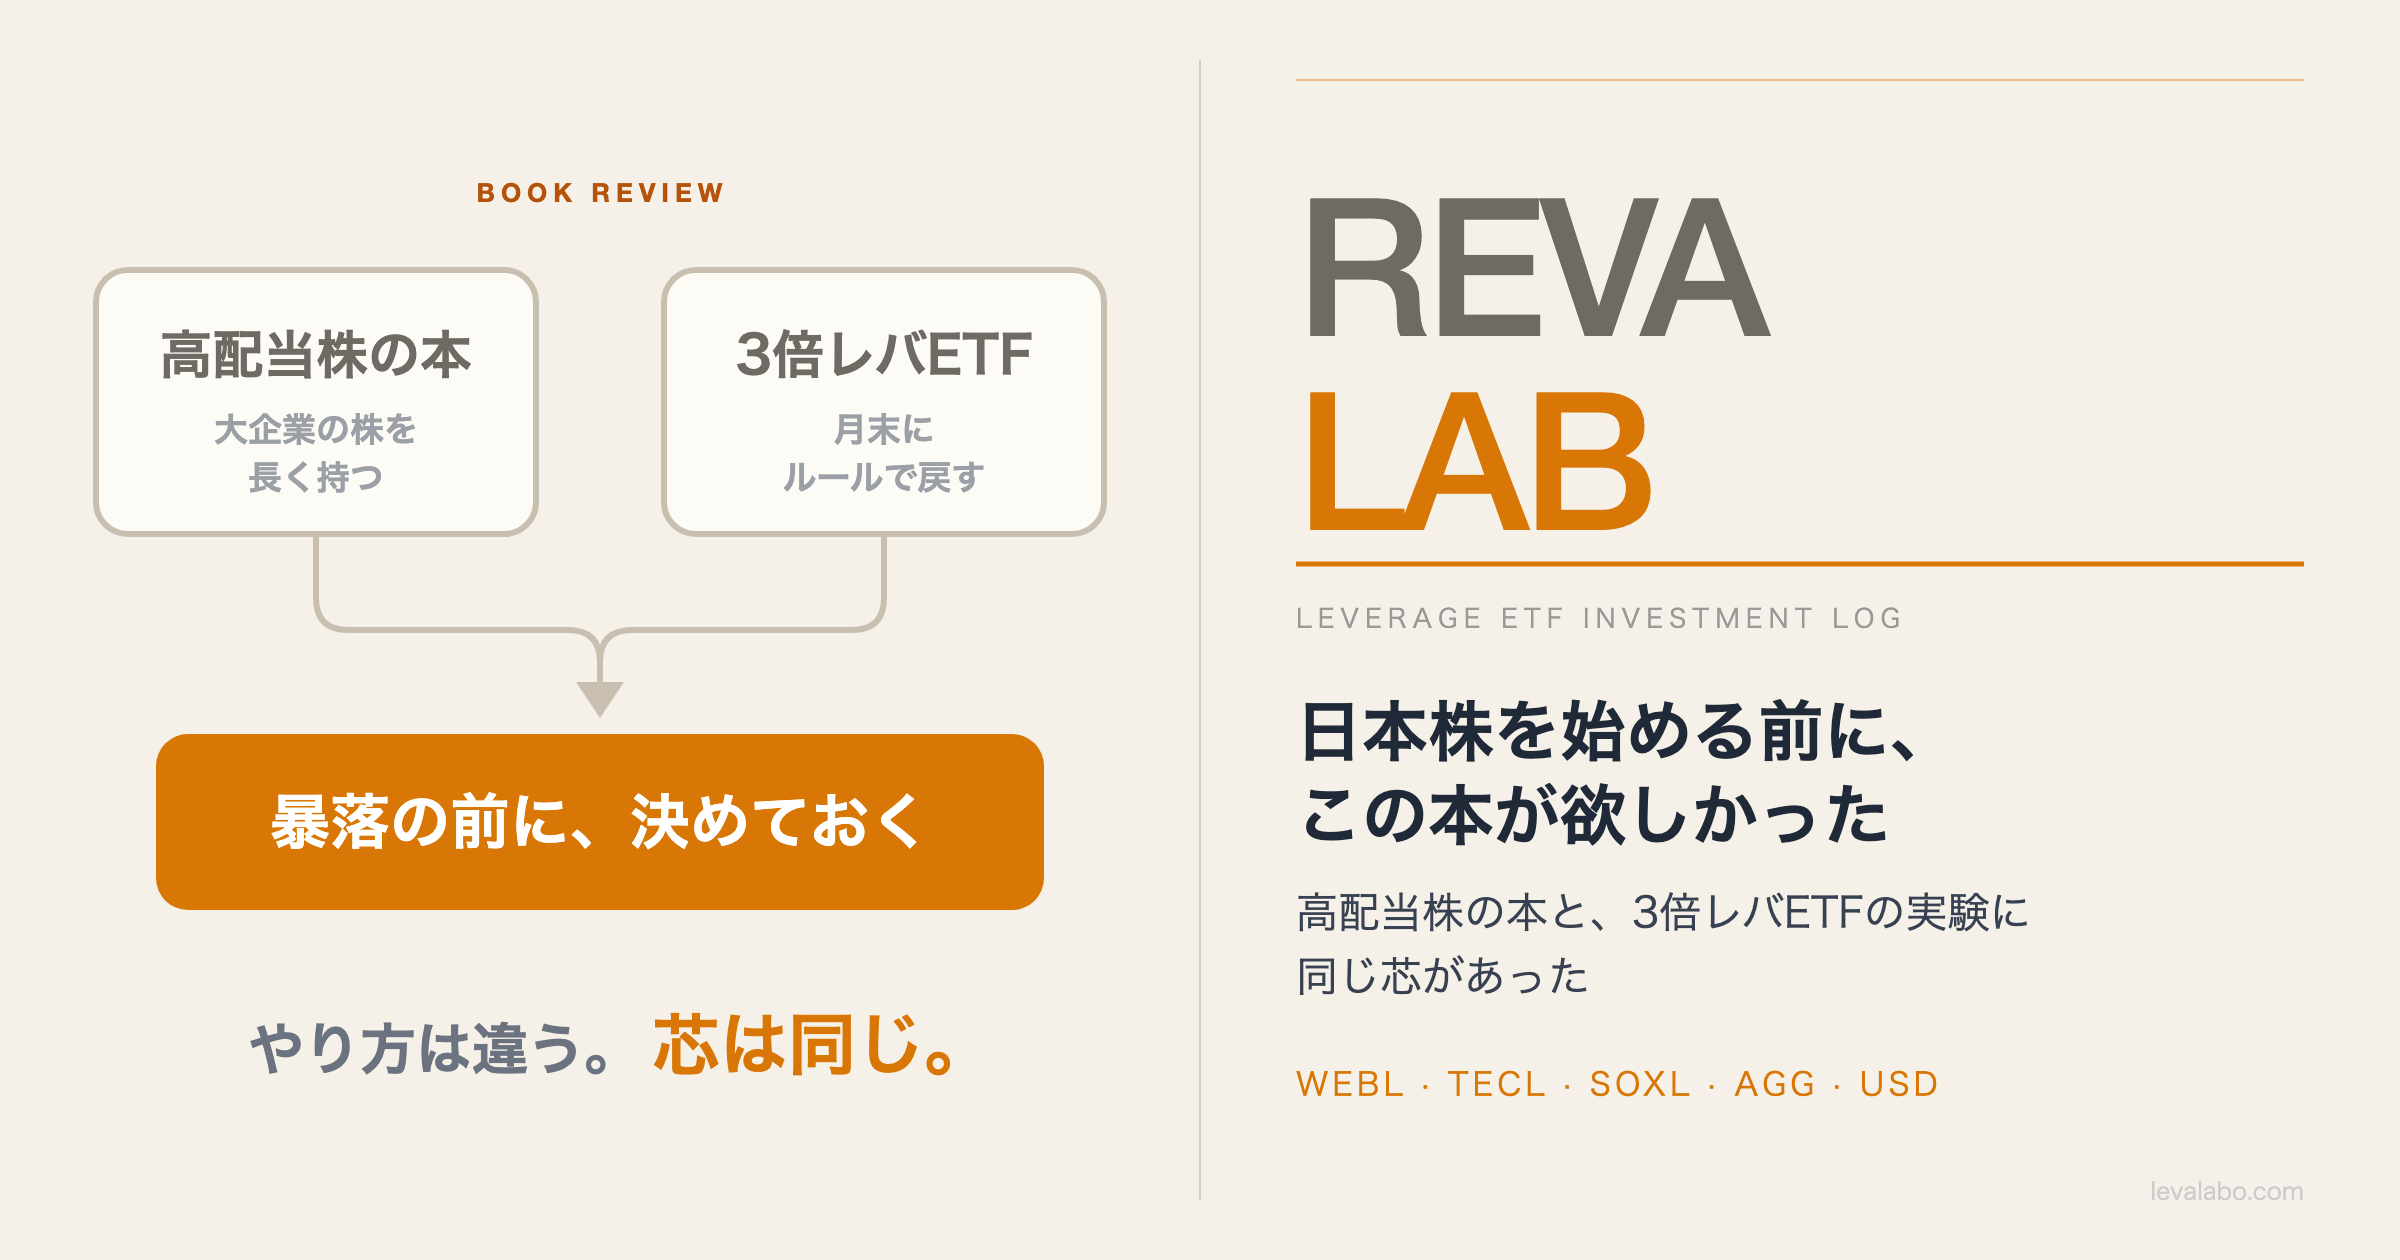
正直に言うと、細かいところはほとんど覚えていませんでした。ただ、今回この記事のために第5章を読み返してみて、レバラボとはやり方がまるで違う本なのに、いちばん大事な所で同じことを言っていることに気づきました。
どんな本か
著者は長期株式投資さんです。出版社の紹介では「日本株の配当投資専門の現役サラリーマン投資家」で、この本が初めての著書です。2022年2月にKADOKAWAから出た本で、248ページあります。出版社のページでは10万部突破と紹介されています(2026年10月時点)。
中身は、日本の会社の株を買い、配当を受け取りながら長く持ち続けるための本です。著者が配当を育ててきた経験、銘柄を選ぶときに見る指標、暴落への備え、そして著者自身が持っている銘柄までが書かれています。
この本の感想は、ひと言でいうと「日本株を始める前に、この本が欲しかった」です。私が高配当株を買い始めたのは2019年で、この本が出る3年前でした。これから日本株を始める人には、分かりやすい1冊だと思います。
あとで知ったのですが、著者も「はじめに」で、自分が投資を始めた頃を思い浮かべながら、「こんな初心者向けの投資本があればよかったなあ」と思えるような内容にした、と書いています。私の感想は、著者の狙いどおりだったのかもしれません。
もうひとつ、著者の考え方や経験がよく分かる本でした。うまくいった話だけではなく、市場に痛い目にあいながら配当を増やしてきた話から始まります。著者がどう考えて、どうしてきたのかが伝わってきました。
4年たっても覚えていたこと
読んだのは4年ほど前です。細かいところは忘れていましたが、3つのことは覚えていました。
割安を求めるやり方。 株価が安いときに買う、という考え方が本の軸にあります。
大きな会社の株を、一生持つつもりで選ぶこと。 売るために買うのではなく、ずっと持ち続ける前提で選んでいます。
銘柄名まで具体的に書いてあること。 著者が実際に持っていて、下がったら買い増したい銘柄が、名前まで並んでいます(2021年12月時点の一覧)。銘柄名を出すのは、書く側にとってリスクの高いことだと思います。それでも載せているので、初めての人には分かりやすいはずです。
銘柄名は、この記事では書きません。本の一覧は2021年12月時点のものなので、今の株価や配当は本とは違っているはずです。気になる方は本で確かめてください。
私の高配当株とレバラボは、やり方が違う
同じ私がやっていても、2つのやり方はかなり違います。
| 高配当株 | レバラボ | |
|---|---|---|
| 持つもの | 日本と米国の高配当株 | 3倍レバレッジETF3本と、債券ETFと米ドルの現金(各20%) |
| 何のため | 配当を受け取るため | 決めたルールがどう動くかを確かめる実験(趣味の投資) |
| いつ買うか | 株価が下がったとき | 毎月最終金曜に、どれか1つが20%から10ポイント以上ずれていたときだけ(売り買いして全部を20%に戻す) |
| どう決めるか | ある程度決めておいて、その時の様子を見て決める | ルールだけで決める。その時の判断は入れない |
| 買い増し | これからもコツコツ買い増す | お金は足さない(追加投資なし) |
| 待つ間 | 下がるまでは我慢 | 値動きが激しいので、見ていて面白い |
高配当株のほうは、下がるのを待って買います。探せば高配当の株はいつでも見つかりますが、私が買うのは主に下がったときです。このやり方は、この本を読む前からのものです。
レバラボは逆です。月の途中でどれだけ動いても何もせず、最終金曜にルールに当てはまるかを見るだけです。
高配当株は買ってよかったと思っていますし、これからもコツコツ買い増すつもりです。レバラボは趣味の投資で、実験なので、持っている感覚がそもそも違います。
それでも、同じ芯があった
本の第5章は、暴落の章です。この章に、こう書いてあります。
暴落が起こった時にどうするのかをあらかじめ決めておけば、パニックになって相場から退場させられるという最悪の事態だけは、少なくとも回避できるはず。
『オートモードで月に18.5万円が入ってくる「高配当」株投資』第5章
読んで、これはレバラボと同じだと思いました。レバラボの±10%ルールも、いつ、どうするかを先に決めておくためのものです。月の途中で動かないことも、先に決めてあります。
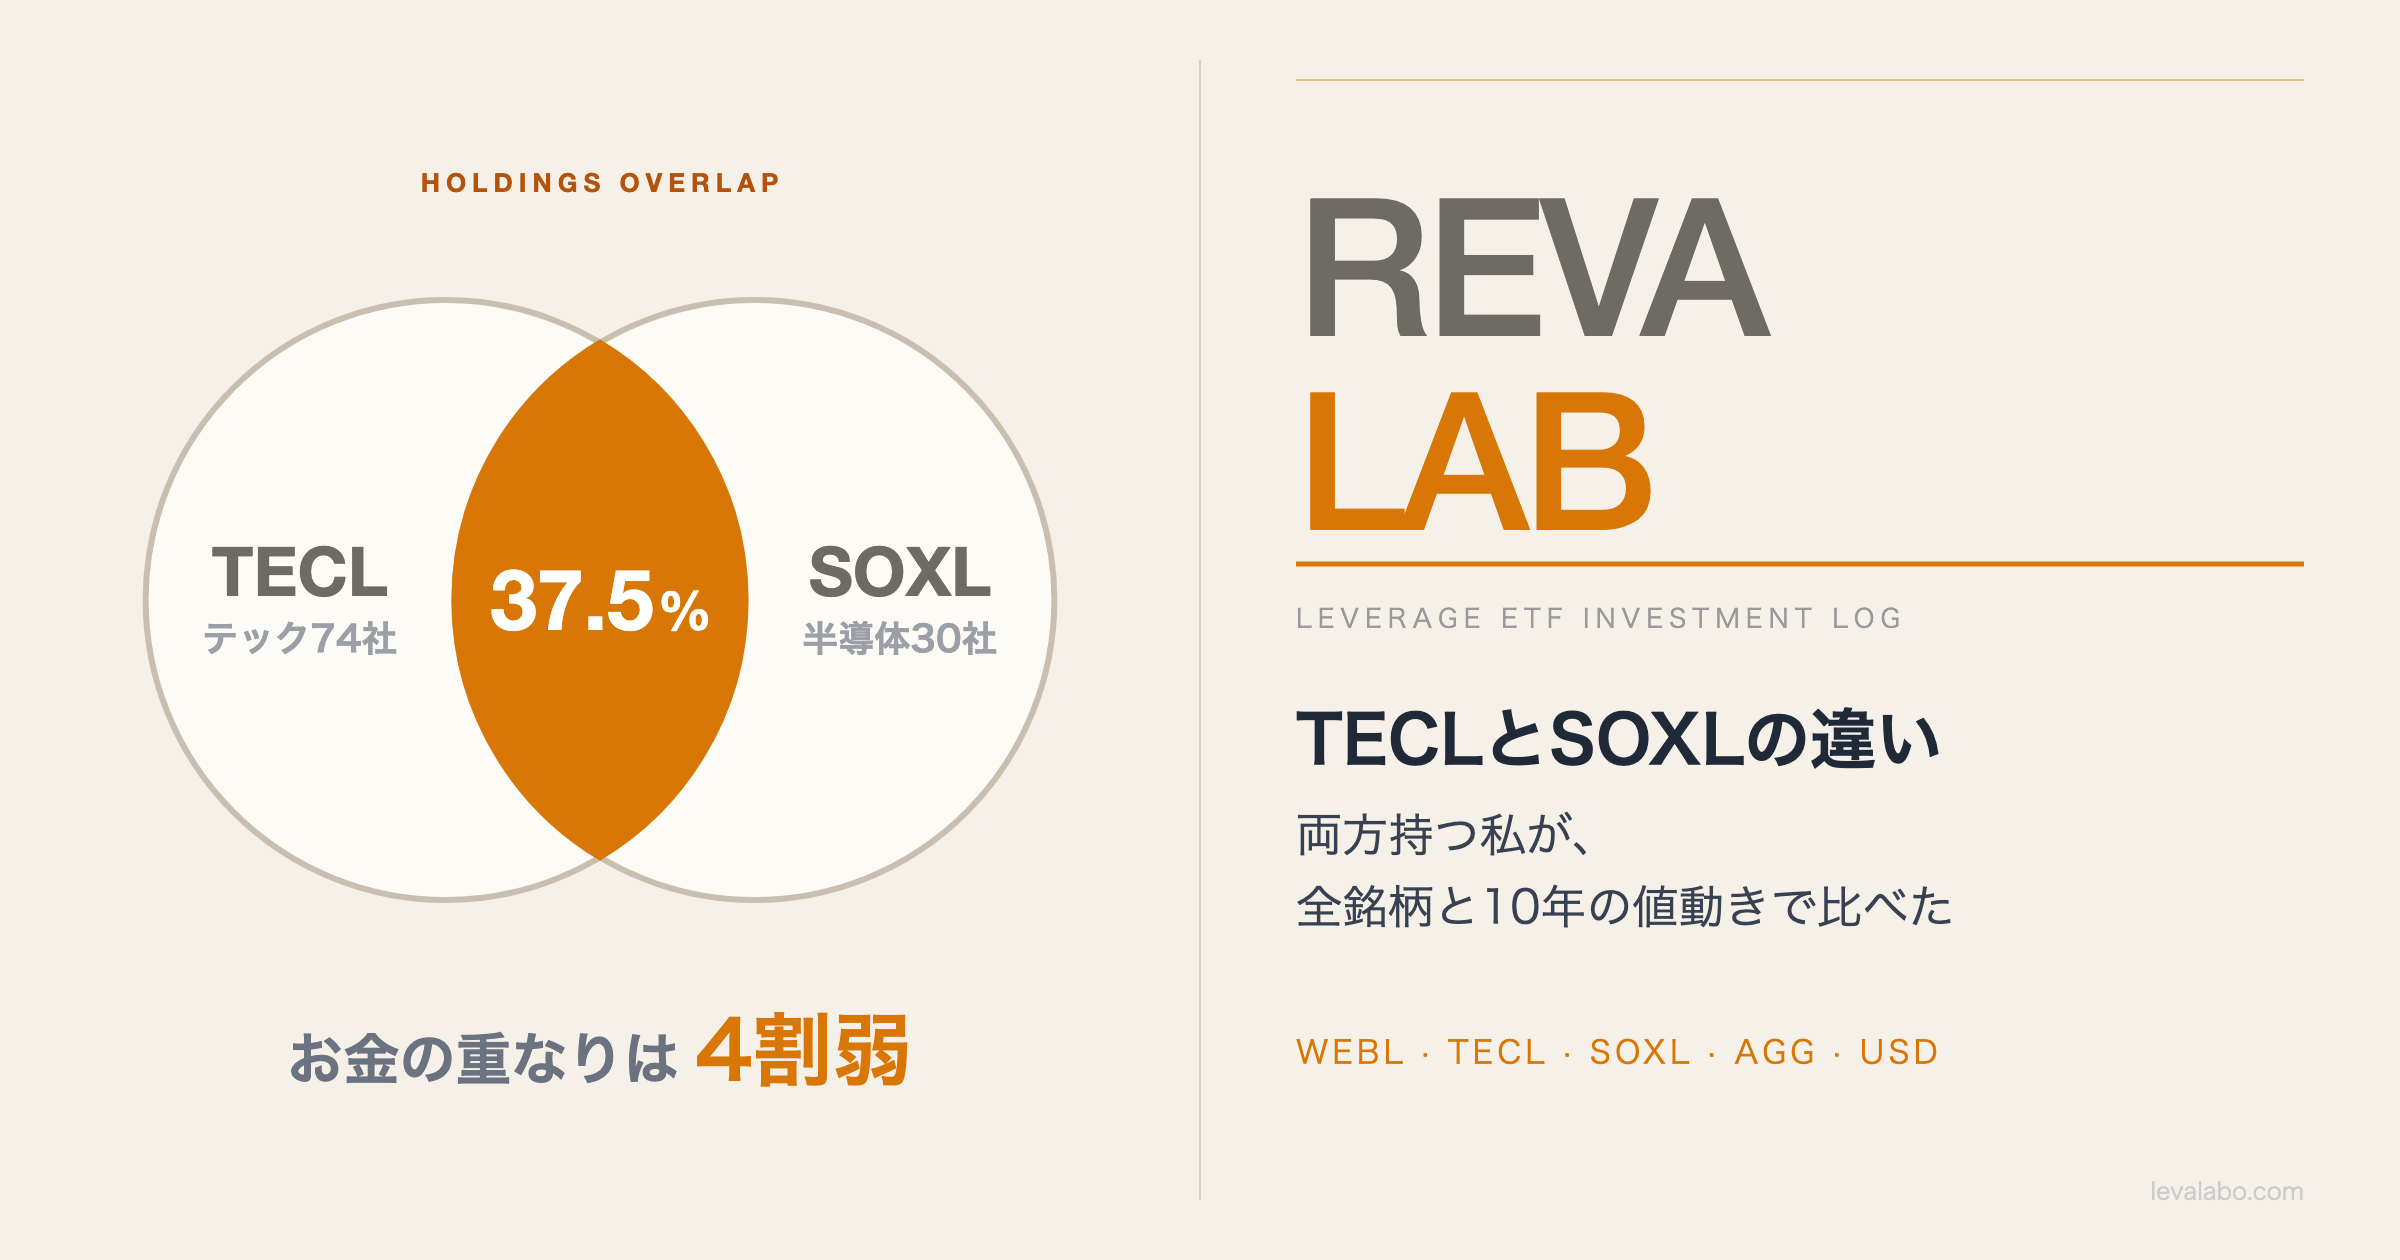
この章では、過去の暴落で大きな会社の株がどれだけ下がったかも、数字で見せています。最悪の場合を数字で知っておく、という考え方です。レバラボでも、3倍ETFが過去にどれだけ下がったかを数えて記事にしてきました(TECLとSOXLの違いを調べた記事)。
ただ、決め方の度合いは3つで違います。
- 本:過去の暴落を数字で知ったうえで、どうするかを先に決めておく
- 私の高配当株:ある程度決めておいて、その時の様子を見て決める
- レバラボ:ルールだけで決める
どれが良いという話ではありません。何のための投資かで、決め方が変わるのだと思います。
ただ、効き方は違った
本が言っているのは、先に決めておけば、慌てて売って市場から退場せずに済む、ということです。
では、私の場合はどうだったか。2026年7月、SOXLの値段は判定日の間で半分以下になり(−54.6%)、ポートフォリオの中の比率は10.9%まで下がりました。もし±10%ルールが無かったら、私は何もしなかったと思います。慌てて売ることは、たぶん無かった。
翌8月の判定では、WEBLが20%から10ポイント以上ずれてリバランスが発動し、全部を20%に戻しました。そのとき、10.3%まで下がっていたSOXLも、20%に戻すために買い戻しています。こちらは、ルールが無ければやらなかったと思います。レバラボを始める前の私は、買うルールはあるのに、売るルールが無い状態でした(TECLの記事に書きました)。上がった方を売って、下がった方を買い戻す。これは、ルールがあったから動けたことです。
同じ「先に決めておく」でも、本が想定しているのは慌てて売ってしまうのを止める効き方です。私の場合は、何もしない私を動かす効き方でした。
その後も、続きが出ている
この本のあと、同じ著者の本がKADOKAWAから続けて出ています。
- 『半オートモードで月に23.5万円が入ってくる「超配当」株投資』(2023年5月)
- 『【超完全版】フルオートモードで月に31.5万円が入ってくる「強配当」株投資』(2024年5月)
- 『年に471万円が入ってくる「鉄壁配当」』(2025年8月)
この本は、その最初の1冊です。
最後に、著者のこと
長期株式投資さんは、2004年に株式投資を始めた方です。会社員として働きながら株式投資を続け、この本を書いた時点で18年になっていました。1級ファイナンシャル・プランニング技能士でもあります。
巻末の著者紹介によると、始めた頃は新興市場の個別株で大きなリターンを狙っていたそうです。2006年のライブドアショックで大きな損をし、2008年のリーマンショックでは「退場寸前」まで追い込まれました。そして2009年に、大型の配当株を中心にするやり方へ切り替えています。第5章の「退場させられるという最悪の事態」という言葉は、著者自身が通ってきた道から出てきた言葉なのだと思います。
この本を出した翌年、2023年3月末に、長期株式投資さんは会社を早期退職しました。今は配当を主な収入にした生活をしていると、ご自身のブログに書いています。時間をかけて配当を育てるやり方を続けて、本当に会社を辞めるところまで行ったことになります。
素直に、すごいと思います。結果だけを見れば、うらやましいです。ただ、これは私の勝手な想像ですが、そこまでには本に書ききれない不安や苦悩もあったのだと思います。銘柄名まで出して書くことも含めて、簡単にできることではありません。
私も、働き始めてすぐに投資信託や株を始めていたらな、と今でも思います。
私のレバラボは、この本とは中身がまるで違います。それでも、暴落のときにどうするかを先に決めておく、といういちばん大事な所は同じでした。違うやり方をしている人の本から、自分のやり方の芯を確かめることができました。この本に感謝しています。
前回の書評では、私が投資を始めるきっかけになった山崎元さんの本を取り上げました。あわせて読んでもらえたら嬉しいです。
まとめ
- 日本株を始める前に欲しかった本。著者の考え方と経験がよく分かる
- 覚えていたのは、割安を求めるやり方、大きな会社を一生持つ考え方、銘柄名まで載せていること
- 中身はレバラボと違うが、暴落のときにどうするかを先に決めておく、という芯は同じ。ただ、私の場合ルールが効いたのは、慌てて売るのを止めることではなく、何もしない私を動かすことだった
これは私の感想と記録で、高配当株やレバラボのやり方を勧めるものではありません。
あくまで個人の実験記録なので、生暖かい目で見守っていただけたら嬉しいです。
それではまた、次の記事でお会いしましょう。
本記事は個人の投資実績・体験を共有するものであり、特定の金融商品の購入を推奨・勧誘するものではありません。
レバレッジETF(WEBL・TECL・SOXL等)は値動きが大きく、元本割れのリスクが非常に高い金融商品です。長期保有による減価リスクもあります。
投資判断は必ずご自身の責任で行い、必要に応じて金融機関や専門家にご相談ください。本記事の情報をもとに損失を被られた場合でも、当ブログは一切の責任を負いません。
過去の運用実績は将来の成果を保証するものではありません。
コメント