
9月4日、私はSKハイニクスの記事を、こう書き直していました。
7月上場のSKハイニクスは2026年は対象外で、最速は2027年9月。その時を待って記録します
9月18日、その答え合わせの日が来ました。SKハイニクスは、入っていました。
予測が外れただけなら、まだ話は単純です。調べ直して分かったのは、もっと妙なことでした。私が「構造上ありえない」と判断した根拠のルールが、この9月の入れ替えに合わせて書き換えられていたんです。
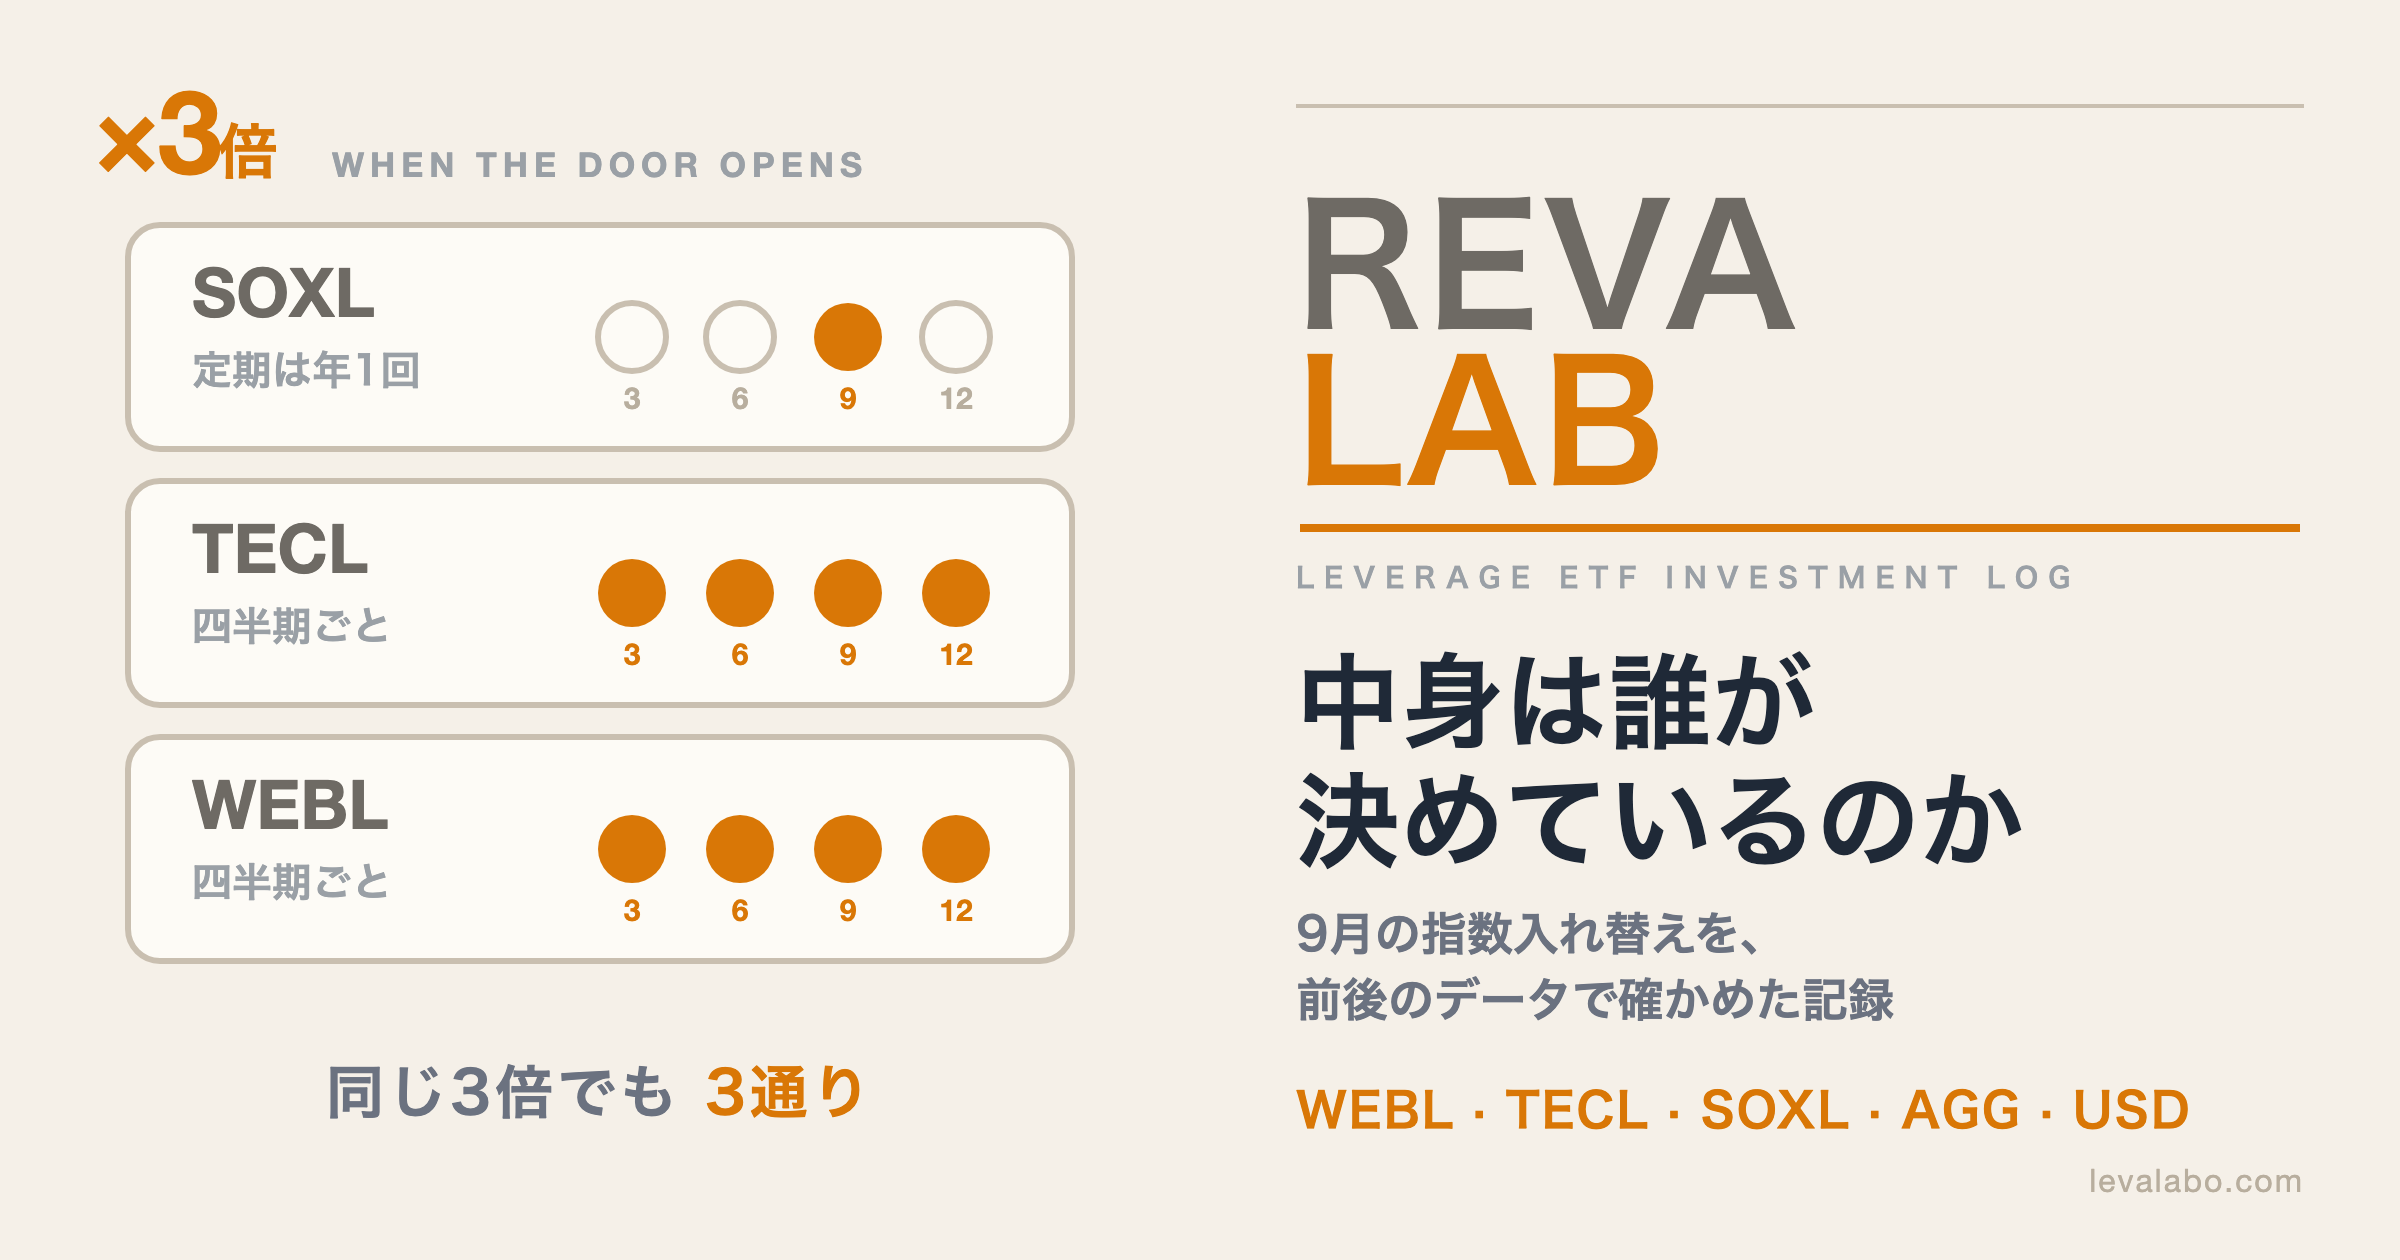
私が持っている3倍ETFは、SOXL・TECL・WEBLの3本。この3本すべてで、9月18日に指数の定期見直しがありました。 3本分の「決まり方」を同時に見ることになり、そして3本とも決め方が違いました。
調べた記録を残します。外れた予測の話から始めます。
9月18日、私のETFの中身が入れ替わった
まず、その日に何が起きたのかを整理します。
3倍ETFは、それ自体が銘柄を選んでいるわけではありません。追いかけている「指数」があって、その指数の中身が変わると、ETFの中身も変わります。 指数を作っているのは運用会社ではなく、別の指数会社です。
| ETF | 追いかけている指数 | 指数を作っている会社 |
|---|---|---|
| SOXL | NYSE半導体指数 | ICE(インターコンチネンタル取引所) |
| TECL | テクノロジー・セレクト・セクター指数 | S&Pダウ・ジョーンズ・インデックス |
| WEBL | ダウ・ジョーンズ・インターネット総合指数 | S&Pダウ・ジョーンズ・インデックス |
9月18日は第3金曜日でした。SOXLとTECLが追う指数は、どちらも9月第3金曜日の引け後に定期見直しをすると決まっています。 新しい構成が効き始めるのは、次の営業日である9月21日(月)の寄り付きから。WEBLの指数については「四半期ごと」までしか確認できませんでしたが、実際に中身が動いたのは同じタイミングでした。
実際に動いた中身がこれです。
| 入った | 出た | |
|---|---|---|
| SOXL | SKハイニクス/Cerebras/Tower Semiconductor | Nova/Rambus/Skyworks |
| TECL | Everpure | なし |
| WEBL | MARA Holdings |
比べられたのは、改編の前に3本の中身を保存しておいたからです。運用会社のDirexionがその日の構成銘柄を毎日CSVで公開しているのですが、出るのは当日分だけで、過ぎてしまうと前の姿は取れません。
ここから3本を1本ずつ見ていきます。
SOXL|「ありえない」と書いたら、ルールの方が変わった
SOXLという商品そのものについてはSOXL徹底解説に書きました。ここで見るのは、その中身がどうやって決まっているかです。
SOXLが追いかけているのはNYSE半導体指数。中身は、米国に上場している半導体企業のうち上位30社です。
7月にSKハイニクス上場で、SOXLの中身はどう変わる?を書いたとき、私は「間に合うかは、公開されているルールだけでは断定できない」と書いていました。9月4日にこの指数のルールを調べ直して、こう結論し、その記事を書き直しました。
- 銘柄の追加と除外は年に1回、9月第3金曜の引け後だけ
- 新規上場は、7月末の基準日の時点で上場から3暦月以上が必要
- SKハイニクスの上場は7月10日。基準日まで3週間しかない
- したがって2026年は構造的に対象外。最速で2027年9月
このルールは、ちゃんとした文書に書いてありました。米国証券取引委員会に提出された開示書類には、こうあります。
新規上場銘柄は、上場日から3暦月を過ぎていなければならない
読み間違いではありませんでした。7月の時点では、これが本当にルールだったんです。
落とし穴は、別のところにありました。
何が起きていたか
9月2日、SOXLと同じ指数を追いかける1倍ETF(SOXX)の運用会社が、投資家向けに補足書を出していました。冒頭にこうあります。
ICEが、NYSE半導体指数のメソドロジーに一定の変更を加えた。変更は2026年9月21日前後に発効する見込みである
私が調べたルールが、私が答え合わせをしようとしていた、まさにその回で書き換えられていたわけです。
変更は3点ありました。SKハイニクスに関係しそうなのは2つです。
1つめ。資格を判定する基準日が、7月末から8月末に移りました。
2つめ。「Fast Entry」という仕組みが新設されました。 新しく上場した銘柄を、年1回の見直しを待たずに採用できるルールです。対象として挙げられているものの中に、こういう表現があります。
米国外の取引所からの移管(transfers from an ex-U.S. exchange)
SKハイニクスのADR上場は、まさにこの形です。上位15位以内に入れば採用される、と書かれています。
正直に書いておくと、SKハイニクスがこの2つのどちらで資格を得たのかは、私には特定できませんでした。 変更の発効タイミングと今回の入れ替えは完全に一致していますが、そこから先は確認できていません。
何を学んだか
私が間違えたのは、読み方ではなく日付の扱いでした。
ルールを読んで「構造上こうなる」と結論を出したとき、私はそれを動かないものとして扱いました。実際には、ルールは誰かが決めていて、決めた人は変えられます。
しかも、これは特殊な出来事ではないようです。9月18日に提出された別の会社の開示書類を見てみたら、そこにはまだ古いルール(7月の基準日)が載っていました。 変更が発効する3日前の文書です。
「一次ソースに当たった」だけでは足りなくて、「それがいつ時点のものか」まで見ないと、今日の事実にはならない。 ここが今回いちばんの収穫でした。
中身はどう変わったか
実際の構成を、改編の前後で比べます。
| 銘柄 | 改編前(9/11) | 改編後(9/22) |
|---|---|---|
| Intel | 5.64% | 9.88% |
| AMD | 8.70% | 9.49% |
| Micron | 8.98% | 7.91% |
| NVIDIA | 9.23% | 7.48% |
| Broadcom | 7.20% | 7.11% |
| SKハイニクス | なし | 3.19% |
顔ぶれでは、SKハイニクス・Cerebras・Tower Semiconductor が入り、Nova・Rambus・Skyworks が出ました。 そして目を引くのがIntelです。5.64%から9.88%へ、ほぼ倍になっています。
上限8%のはずなのに、なぜ9.88%なのか
ここで引っかかる人がいると思います。私も引っかかりました。
この指数のウェイトには上限があります。原文では3段構えです。
- 全銘柄が8%まで
- 上位5社を除いた銘柄は4%まで
- ADR(米国預託証券)の合計は10%まで
Intelの9.88%は、1つめの上限を超えています。
答えは、上限が効くタイミングにありました。同じ文書に、ウェイトを決めるのに使うデータの基準日が書いてあります。
ウェイトを決める入力データの基準日は、8月の最終取引日の終値
8月末の株価で比率を計算して、上限をかけて、9月18日の引け後に効かせる。 そこから先は、株価が動けば比率も動きます。私が見ている9月22日の数字は、上限をかけてから3週間ぶん動いたあとの姿でした。
上限は「その瞬間に守られる約束」であって、「いつ見ても守られている状態」ではない。構成銘柄の一覧を見て数字が上限を超えていても、それ自体はおかしなことではありませんでした。
TECL|中身を決めていたのはS&P500だった
次はTECLです。こちらは調べ方からして違いました。
「テクノロジー・セレクト・セクター指数の入れ替え発表」を探しても、見つかりません。 最初は探し方が悪いのかと思ったのですが、そうではありませんでした。
この指数には、独自の入れ替え発表というものが存在しないんです。
仕組みはこうです。S&P500に入っている500社は、GICSという分類にしたがって11個のセクター指数のどれかに必ず振り分けられます。 テクノロジー・セレクト・セクター指数は、そのうち「情報技術」に分類された会社の集まりです。
つまり、親であるS&P500が動くと、子であるセクター指数は自動的に動く。 子の側に発表するものがないわけです。
だから、TECLの中身がいつ変わるかを知りたければ、見るべきはS&P500の発表でした。
Everpureの答え合わせ
8月にTECL徹底解説を書いたとき、私は「中身がもうAppleではない」という話をしました。NVIDIAが筆頭で、上位10のうち6銘柄が半導体、という中身です。
その直後の9月4日に、S&Pダウ・ジョーンズ・インデックスがS&P500の構成変更を発表しました。原文の表記はこうです。
S&P 500 | Addition | Everpure | P | Information Technology
Everpureという会社が、情報技術セクターとしてS&P500に入る。 効力は9月21日の寄り前。情報技術なので、GICSの分類にしたがってテクノロジー・セレクト・セクター指数にも入ることになります。
実際に入っていました。9月22日時点で0.22%です。
Everpureは、2026年にPure Storageから社名を変えた会社でした。ティッカーもPSTGからPに変わっています。米国証券取引委員会の登録記録で旧社名が確認できました。名前が変わっているので、ニュースを見ても同じ会社だと気づきにくいところです。
もうひとつ、同じ発表の中でThe Trade Desk(TTD)がS&P500から外れています。 これはニュースでもよく取り上げられました。ただ、TTDはコミュニケーションサービスに分類されている会社です。情報技術ではないので、もともとテクノロジー・セレクト・セクター指数には入っていません。
つまりTTDの除外は、TECLには関係がない。 「S&P500からテック企業が外れた」という見出しを見ると自分のTECLに影響があるように思えますが、セクター指数は分類で切られているので、そこは切り分けて見る必要があります。
中身はどう変わったか
| 銘柄 | 改編前(9/11) | 改編後(9/22) |
|---|---|---|
| NVIDIA | 14.32% | 15.48% |
| Apple | 12.99% | 13.92% |
| Microsoft | 9.90% | 10.48% |
| AMD | 4.24% | 5.12% |
| Everpure | なし | 0.22% |
顔ぶれの変化はEverpureが1社入っただけで、出た銘柄はゼロ。動いたのは比率のほうでした。 上位3社がそろって比率を上げていて、NVIDIAは15%を超えています。
8月に「中身がもうAppleではない」と書きましたが、その傾向はさらに進んでいたことになります。
WEBL|四半期ごとに開くのに、発表がない
3本目のWEBLは、また違う形をしていました。
WEBLが追いかけているのはダウ・ジョーンズ・インターネット総合指数です。こちらは比率の調整も銘柄の入れ替えも、四半期ごと。 SOXLが年1回なのに対して、扉は年4回開きます。
ルールの中身は、運用会社の提出書類を読んで分かりました。ここで役に立ったのがFDNというETFです。WEBLと同じ指数を追いかける1倍のETFで、こちらは実際の株を持っています。運用会社が違うので提出書類も別にあり、そちらのほうがはるかに詳しく書いてありました。
| 項目 | 中身 |
|---|---|
| 母集団 | S&P Total Market Index の構成銘柄 |
| 分類 | インターネット商取引とインターネットサービスの2つ |
| 社数 | 40社=商取引15社+サービス25社 |
| 適格要件 | ネット由来の売上が50%以上/最低3ヶ月の取引履歴/規模と流動性の要件 |
「40社」と書いてあるのに、実際の構成銘柄を数えると41あります。これはAlphabetが2つのクラス(GOOGLとGOOG)で入っているからで、40社41銘柄ということでした。数が合わなくて気になっていた点が、ここで解けました。
SpaceXの答え合わせ
6月に史上最大IPO・SpaceXに私が1株だけ乗った理由を書いたとき、WEBLに入るかどうかについて私はこう書いていました。
入るとしても、すぐではない。最低でも数ヶ月の取引実績や規模・流動性の条件があり、定期的な銘柄見直しのタイミングを待つ必要がある。早くても数ヶ月先の話
SpaceXの上場は6月12日でした。最低3ヶ月の取引履歴という要件は、9月12日に満たしています。 そして9月18日が四半期の見直し日。つまり9月18日が、条件の上でSpaceXが対象になりうる最初の回だったことになります。
結果は、入りませんでした。
そして理由は、6月に書いたときの見立てがそのまま当たっていたようです。
あのとき私は、指数の中身を一社ずつ見て、こう書きました。
決定的だったのが、AT&TやVerizon、Comcastといった「インターネット”接続そのもの”を売る通信会社」が、一社も入っていないことでした。つまりこの指数が言う「インターネット企業」とは、ネットで商売する側の会社であって、ネット回線を提供する通信会社ではないんです
今回、改編後の41銘柄をもう一度ぜんぶ数えました。結果は同じでした。
入っているのは、ネット上で商売をする会社(Meta、Amazon、Netflix、Booking、Airbnb、DoorDash、eBay)と、ネットの配管を作る会社(Cisco、Arista、Ciena、Cloudflare、Akamai、F5)と、業務用ソフトの会社(Salesforce、Oracle、Snowflake、Workday)。
回線そのものを売る会社は、9月の入れ替えのあとも1社もいません。 通信キャリアも、衛星通信の会社も、ケーブル会社も、ゼロです。
Starlinkが売っているのは、まさにその「回線」です。売上の61%がStarlinkだとしても、この指数の言う「インターネットからの売上」とは種類が違う、ということになります。
実際、株式情報サイトで見るSpaceXの業種分類は「資本財・航空宇宙および防衛」です。ロケットの会社として扱われていて、インターネット企業には分類されていません。
浮動株の話は、答えではありませんでした
調べる途中で、私はいったん別の答えにたどり着きかけました。浮動株です。
この指数が銘柄を選ぶ母集団はS&P Total Market Indexで、そこに入るには条件があります。運用会社が投資家向けに出した文書に、こう書かれています。
投資可能ウェイト係数(IWF)が0.10以上であること。IWFとは、浮動株数を発行済株式数で割った比率である
つまり、市場で自由に売買できる株が10%以上ないと、母集団に入れない。 そしてこの条件、2026年6月11日に追加されたものでした。SpaceXが上場する前日です。その1週間前の6月4日に、S&Pは大型IPOをS&P500へ早期に入れるかどうかを検討して見送っていて、その流れで広い指数の入口のほうを整理した、という経緯があります。
「これだ」と思いました。上場直後のSpaceXは、市場に出回っている株がごくわずかだったからです。
でも、数えたら違いました。
9月22日時点で、SpaceXの発行済株式は135.7億株、うち浮動株は19.1億株。比率は14.1%です。8月にロックアップが順次解除されて、条件の10%はすでに超えていました。
つまり浮動株は、もう止める理由になっていない。 止めているのは、その先の分類のほうでした。
私は自分の古い見立てを疑って新しい答えを探しに行き、結果的に、最初から正しかった答えを間違った答えで上書きしかけたわけです。
(なお、SpaceXがいま実際にS&P Total Market Indexに入っているかどうかは、確認できませんでした。 運用会社が全2,469銘柄の一覧を配布していないためです。ただ、入っていてもいなくても、回線を売る会社が1社もいない指数である以上、結論は変わりません。)
中身はどう変わったか
| 銘柄 | 改編前(9/11) | 改編後(9/22) |
|---|---|---|
| Meta | 10.44% | 11.01% |
| Amazon | 9.79% | 9.94% |
| Cisco | 7.25% | 8.61% |
| Netflix | 3.86% | 5.90% |
| Salesforce | 5.92% | 4.23% |
| なし | 0.77% |
Redditが入り、MARA Holdingsが出ました。 比率ではNetflixが大きく上げ、Salesforceが下げています。
ここでもうひとつ、SOXLと同じことが起きています。この指数には「1銘柄あたり10%まで」という上限があります。 それなのに、9月22日のMetaは11.01%です。
SOXLのときと同じで、上限は比率を決める瞬間にかかるものなので、その後に株価が動けば超えて見えます。ただしこの指数については、いつ時点のデータで比率を決めるのかが提出書類に書かれておらず、確認できませんでした。 同じ理屈だろうとは思いますが、裏が取れていないので断定はしません。
同じ3倍ETFなのに、決め方が3通り違った
3本を並べて整理します。
| SOXL | TECL | WEBL | |
|---|---|---|---|
| 指数 | NYSE半導体指数 | テクノロジー・セレクト・セクター指数 | ダウ・ジョーンズ・インターネット総合指数 |
| 定期の入れ替え | 年1回(9月) | 四半期 | 四半期 |
| 期中の追加 | あり(2026年9月に新設) | 親のS&P500に従う | 確認できず |
| 何社入るか | 上位30社 | S&P500の情報技術セクター全部 | 40社(商取引15+サービス25) |
| 選び方 | 浮動株調整時価総額の上位 | GICSの分類で自動 | 母集団から売上条件と順位で選抜 |
| 比率の上限 | 全銘柄8%/上位5社以外4%/ADR合計10% | 税制の条件に合わせて大きすぎる銘柄を削る | 記載あり(基準日は不明) |
同じDirexionが出している同じ3倍のETFで、しかも全部「テック系」とひとくくりにされがちな3本です。それでも中身の決まり方は、共通点のほうが少ない。
私はこの3本を5資産均等の中に並べて持っていますが、「テックに3倍で乗っている」という一括りの理解では、実際に何が起きているかは追えないということが、今回いちばん腹に落ちたところでした。
事前に読めるのは「誰が入るか」まで、それもTECLだけだった
もうひとつ、調べていて引っかかったことがあります。
「いつ変わるか」は3本とも公開されています。 ところが「何に変わるか」を事前に知ろうとすると、3本の事情がまったく違いました。
SOXLは、日程がいちばん厳格に決まっているのに、中身の発表が個人には届きません。 指数を作っているICEの発表は、ログインが必要な専用のプラットフォームでしか見られないからです。
WEBLは、四半期と決まっているのに、発表そのものが見つけられませんでした。 S&Pダウ・ジョーンズ・インデックスの報道発表を2026年分まで当たりましたが、出ているのはS&P500・S&P100・中型株・小型株の入れ替えだけ。ダウ・ジョーンズ・インターネット総合指数の発表は1本も見当たりません。
TECLだけが読めます。専用の発表日すら決まっていないのに、親のS&P500の発表を見れば、どの会社が入るかは分かる。 9月4日の発表がまさにそれでした。
日程がいちばん厳格なものが読めず、日程がいちばん緩いものが読める。 逆になっています。
ただし、読めるのは「誰が」までです
ここは正確に書いておきます。TECLについて事前に分かるのは入る会社の名前までで、その会社がTECLの何%になるかは分かりません。
テクノロジー・セレクト・セクター指数に連動する1倍のETF(XLK)の目論見書に、こう書いてあります。
S&Pダウ・ジョーンズ・インデックスが、S&P独自の「修正時価総額」方式で算出する。単一銘柄への集中については、内国歳入法の要件に合わせて時価総額ウェイトに修正が加えられることがある
目論見書に書いてあるのは、税制上の要件に合わせて大きすぎる銘柄を削る、という方向性までです。いくらになるかは出てきません。細かい決め方はS&Pが指数のルール文書で公開していますが、比率はその時々の株価で決まるので、事前に何%になるかまでは分かりません。
なので、「誰が入るか」はTECLだけ読める。「どれだけ入るか」は3本とも読めない。 これが正確なところでした。
では、持っている人はどうするのか
事前に読めなくても、結果は当日には分かります。
Direxionが、その日の構成銘柄を毎日CSVで公開しているからです。ファンドの商品ページから誰でもダウンロードできます。改編の前と後でこれを見比べれば、何が入って何が出たのかは確実に分かる。今回私がやったのも、結局これでした。
予告は読めないけれど、結果は取れる。この非対称は覚えておく価値があると思います。
まとめ|ルールは公開されている。ただし、書き換わることもある
調べる前、私は指数の入れ替えをどこかの委員会が話し合って決めているようなものだと漠然と思っていました。
実際は違いました。扉が開く日も、入れる条件も、比率の上限も、全部あらかじめ文章で決まっていて、公開されています。 誰かの気分で決まってはいない。
ただ、今回いちばん効いたのはその先でした。そのルール自体が、書き換えられることがある。
私は9月4日にルールを読み直して「2026年は構造上ありえない」と結論しました。読み方は間違っていませんでした。間違っていたのは、ルールを動かないものとして扱ったことです。実際には、この9月の回に合わせて書き換えられていました。
そして、変更が発効する3日前に提出された別の文書には、まだ古いルールが載っていました。情報が古くなることは、どこでも起きます。
自分の持っているものの中身が、いつ、どういう理屈で入れ替わるのか。知らなくても運用はできますが、知っていると「何が起きたのか分からない」という時間が減ります。 そして今回のように、知っていたつもりが外れることもある。それも含めて、記録しておく価値がありました。
次に扉が開くのは、TECLとWEBLが12月です。SOXLの定期の入れ替えは1年後の9月ですが、期中でも入れる道ができたので、そこは今までと同じには考えないことにします。
あくまで個人の実験記録なので、生暖かい目で見守っていただけたら嬉しいです。
それではまた、次の記事でお会いしましょう。
本記事は個人の投資実績・体験を共有するものであり、特定の金融商品の購入を推奨・勧誘するものではありません。
レバレッジETF(WEBL・TECL・SOXL等)は値動きが大きく、元本割れのリスクが非常に高い金融商品です。長期保有による減価リスクもあります。
投資判断は必ずご自身の責任で行い、必要に応じて金融機関や専門家にご相談ください。本記事の情報をもとに損失を被られた場合でも、当ブログは一切の責任を負いません。
過去の運用実績は将来の成果を保証するものではありません。

コメント